
全仓沈鼓的兄弟,你怕的不该是明天低开多少大半夜的,有个兄弟在股吧里发了一段话,看得我心里一紧:“我全仓进的沈鼓,睡不着。不是怕亏钱,是怕自己扛不住50个点的回撤,手一抖就割在地板上。”
兄弟,你不是一个人。全仓沈鼓的,今晚大概率都在床上翻烧饼。
但我想跟你聊句掏心窝子的话:你真正该怕的,不是明天低开几个点。你该怕的是,你压根没搞清楚自己手里拿的到底是个什么东西。 先把这笔账摊开看看。
沈鼓集团,9月17日上市,发行价4.39元。什么概念?今年沪市主板最便宜的新股。上市第一天,开盘13块,收盘20.8块,涨了373.8%,中一签赚4300块,大家都说这是“年内最寒酸的新股”。
结果第二天,剧情反转了。
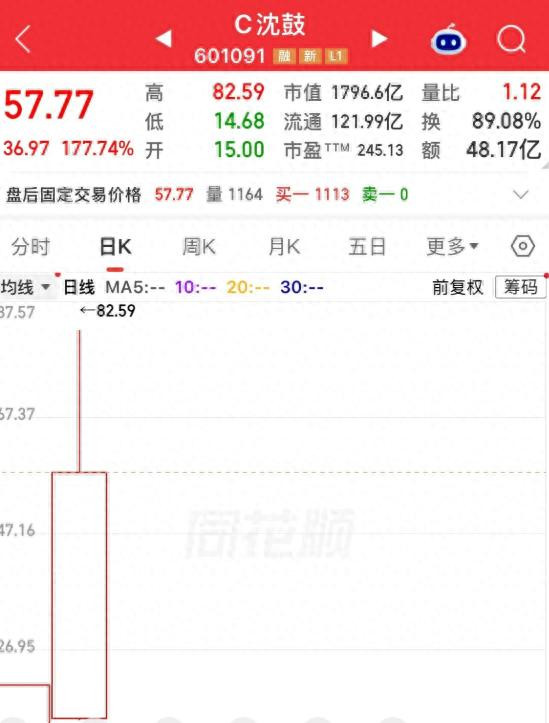
9月18日早盘,沈鼓直接低开近28%,跌到14.68块。很多人以为故事就这么结束了,午盘一开,资金像打了鸡血一样往里冲,股价一路飙到82.59块,最大涨幅297%。从14.68到82.59,同一天里翻了好几倍,你没看错,就是同一天。
收盘57.77块,全天换手率89.08%,成交额48.2亿,市值逼近1800亿。
两天,四度临停,较发行价累计涨超1200%。
现在问题来了:这1800亿的市值,靠什么撑?
沈鼓2025年归母净利润7.39亿。按这个数字算,静态市盈率242倍。242倍是什么概念?银行理财年化3%的话,你得等80年才能回本。242倍市盈率意味着,如果公司利润一分不涨、全部拿来分红,你需要242年才能收回你的本金。 这不是投资,这是给孙子辈买了一份不知道能不能兑现的承诺。 再看看同行。陕鼓动力,业务跟沈鼓几乎一模一样,也是做压缩机、做工业装备的。2025年营收约108亿,净利润约8亿,比沈鼓还多一点。但陕鼓的市值只有150亿左右,市盈率22倍。
一样的生意,差不多的体量。一个22倍,一个242倍。中间的差距,不是技术,不是订单,是情绪。
你全仓买的,就是这个情绪。 那明天到底会低开多少?说实话,没人能给你一个精确答案。但有一件事是确定的:利空已经堆到了天花板。 上交所点名了沈鼓,部分投资者存在异常交易行为,已经被暂停账户交易。公司自己发了风险提示公告,白纸黑字写着“存在快速上涨后大幅回调的风险”。新股的炒作资金,最怕的就是监管的枪口对准自己。
你想想,那些上午在70块、80块杀进去的人,现在账面已经亏了20%到30%。这些人明天开盘的第一反应是什么?跑。哪怕割肉也要跑。
而周末所有信息都在告诉他们“该跑”,情绪被放大了好几倍。
但我真正想说的,不是让你恐慌。 我想说的是,你在害怕之前,有没有想过一个问题:你当初为什么全仓买它? 是因为你研究过沈鼓的基本面?知道它是国产替代龙头,知道它服务石化、核电这些领域,觉得长期有价值?
还是因为看到它涨了,看到别人赚钱了,怕错过,手一热就冲进去了?
如果是前者,那50%的回撤你理论上能扛住,因为你相信它长期值这个价。242倍贵不贵是另一回事,至少你有自己的判断框架。
如果是后者,别说50%了,10%的回撤你都扛不住。因为你的买入理由只有一个——“它在涨”。当这个理由消失的时候,你就没有任何东西可以支撑你继续拿着了。 全仓本身不是问题,全仓一个你根本看不懂的东西,才是问题。 沈鼓这家公司不差。1952年建厂,共和国的老牌工业巨头,压缩机领域国产替代的代表,2025年营收过百亿。从产业角度看,它配得上一家好公司的名号。
但“好公司”和“好股票”之间,差着一个“好价格”。
4.39块的发行价,可能是低估了。57.77块的收盘价,可能是高估了。82.59块的盘中最高价,大概率是疯了。
你全仓买在什么价位,决定了你现在是焦虑还是从容。如果你成本在十几块,那明天就算低开30%,你依然有利润垫着。如果你成本在60块以上,那就得问问自己:当初那个价位,你是根据什么做的决定?
最后说句实在话。新股前5个交易日不设涨跌幅限制,这不是什么秘密,规则早就写在招股书里了。你知道这个规则还全仓进去,说明你本身就是在赌。既然是赌,就别用投资的心态来焦虑。赌场的规矩很简单:赢了走人,输了认账。
如果你现在实在睡不着,别刷股吧了,越刷越焦虑。关掉手机,想想你当初买入的逻辑还在不在。逻辑还在,就拿着;逻辑不在了,明天开盘不管低开多少,该干嘛干嘛。 全仓不可怕,怕的是全仓了还不知道自己为什么在里面。
通盈策略提示:文章来自网络,不代表本站观点。